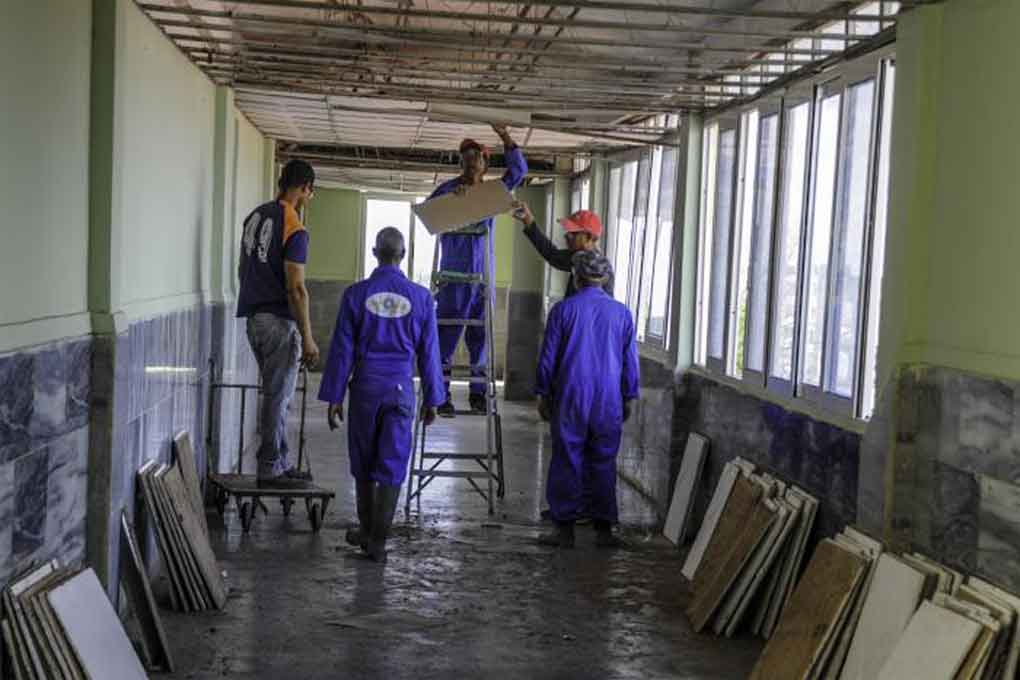
La Resolución 208/2026 del Ministerio de Finanzas y Precios, publicada el lunes en la Gaceta Oficial de la República comprende proyectos de construcción, rehabilitación y equipamiento de escuelas, policlínicos, hogares de ancianos, centros culturales e instalaciones deportivas, entre otras instituciones y espacios de interés social.
En entrevista exclusiva con Prensa Latina, el director jurídico del Ministerio de Finanzas y Precios, Randy Arteaga, explicó que la medida reconoce el aporte de quienes destinan recursos propios a ese tipo de iniciativas y les permite obtener una bonificación en sus obligaciones tributarias.
El beneficio se aplica a los impuestos sobre utilidades, para las personas jurídicas, y sobre los ingresos personales, en el caso de las personas naturales, precisó el funcionario.
Arteaga aclaró que el porcentaje no se calcula sobre la base imponible, sino sobre la cuantía del impuesto que corresponde pagar. De esa manera, quien realice una inversión podrá deducir un monto equivalente al 20 por ciento de su valor, distribuido en un período de hasta cinco años.
Como ejemplo, señaló que un trabajador por cuenta propia, una de las modalidades de gestión privada reconocidas en Cuba, que destine recursos a la reparación o remodelación de una escuela podrá acogerse a ese tratamiento fiscal, siempre que cumpla las condiciones establecidas.
El directivo explicó que la disposición tiene entre sus antecedentes solicitudes de actores económicos que ya realizaban aportes a instituciones sociales y reclamaban un reconocimiento tributario por esos recursos. Según detalló, algunas regulaciones anteriores contemplaban facultades para que el Ministerio de Finanzas y Precios estableciera adecuaciones fiscales a quienes solicitaran ese tratamiento, mientras que la nueva resolución fija un procedimiento específico.
La norma también incorpora beneficios para las donaciones en efectivo o en especie a entidades estatales dedicadas a fines sociales, con una reducción tributaria equivalente al 10 por ciento del aporte realizado.
Esta modalidad comprende contribuciones de bienes y servicios a instituciones como hogares de ancianos, círculos infantiles, escuelas y centros vinculados al Sistema de Atención a la Familia, así como hogares maternos para embarazadas.
El entrevistado explicó que las donaciones se diferencian de las inversiones, pues no necesariamente implican la construcción o rehabilitación de instalaciones, sino que pueden consistir en la entrega de recursos materiales o prestaciones destinadas a respaldar el funcionamiento de esos espacios.
A su juicio, los incentivos pueden estimular a quienes ya realizan aportes a ampliar su contribución y alentar a otros actores económicos con disposición de participar en iniciativas comunitarias.
El funcionario consideró que la medida también responde a las limitaciones del Estado para atender todas las necesidades de los sectores sociales, por lo que busca propiciar una mayor participación de los actores económicos en esas tareas.
La aplicación de los beneficios exige, además, que las operaciones cuenten con documentación que permita acreditar los aportes y garantizar su control por parte de la administración tributaria.
El Ministerio de Finanzas y Precios enmarcó la Resolución 208/2026, en vigor desde este lunes, en las transformaciones económicas y sociales impulsadas por Cuba en un escenario marcado por el recrudecimiento del bloqueo estadounidense.